
دارایی جاری یکی از مهمترین بخشهای داراییها در یک کسبوکار است؛ آیا میدانید چه ارتباطی میان دارایی جاری و نقدینگی وجود دارد و چرا بعضی شرکتها با وجود فروش و سود مناسب، همچنان با کمبود نقدینگی مواجه میشوند؟
دارایی جاری چیست و چه نقشی در نقدینگی و فعالیتهای روزمره شرکت دارد؟ شناخت دقیق این مفهوم یکی از پایههای مهم سواد مالی و تصمیمگیری درست در کسبوکار است.
در این مقاله، دارایی جاری را با زبانی ساده و نگاهی تخصصی بررسی میکنیم و با انواع دارایی جاری، نحوه ثبت حسابداری، نسبتهای مالی مرتبط و مثالهای کاربردی آن آشنا میشوید تا دید بهتری از وضعیت مالی یک واحد اقتصادی داشته باشید.
آنچه در این مطلب برای آشنایی با دارایی جاری میخوانید:
- مفهوم دارایی و انواع آن در حسابداری
- دارایی جاری چیست؟
- انواع دارایی جاری در حسابداری
- ارزیابی مالی واحد تجاری بر اساس داراییهای آن
- ماهیت حساب دارایی جاری
- چگونه سند حسابداری دارایی جاری را ثبت کنیم؟
- دارایی غیرجاری چیست؟
- مطالب مرتبط
1. مفهوم دارایی و انواع آن در حسابداری
همانطور که میدانید تعاریف مختلفی برای شناخت مفهوم داراییها میتوان ارائه داد که در متون مختلف به آنها اشاره شدهاست.
بیشتر بخوانید: انواع دارایی در حسابداری کدامند؟
اما میتوان در یک جمله گفت که داراییهای یک شرکت یا واحد اقتصادی عبارت است از کلیهی اموال ( داراییهای قابل لمس و مشاهده مثل وجوه نقد، صندوق، زمین و ساختمان و… ) و حقوق مالی ( مثل مطالبات از دیگران، سپردهها، سرقفلی و… ) متعلق به آن واحد. بنابراین دارایی فقط چیزهایی که الان دارید، نیست بلکه همهی چیزهایی که حتی در آینده میتواند ارزش اقتصادی درست کند هم شامل داراییها میشود.
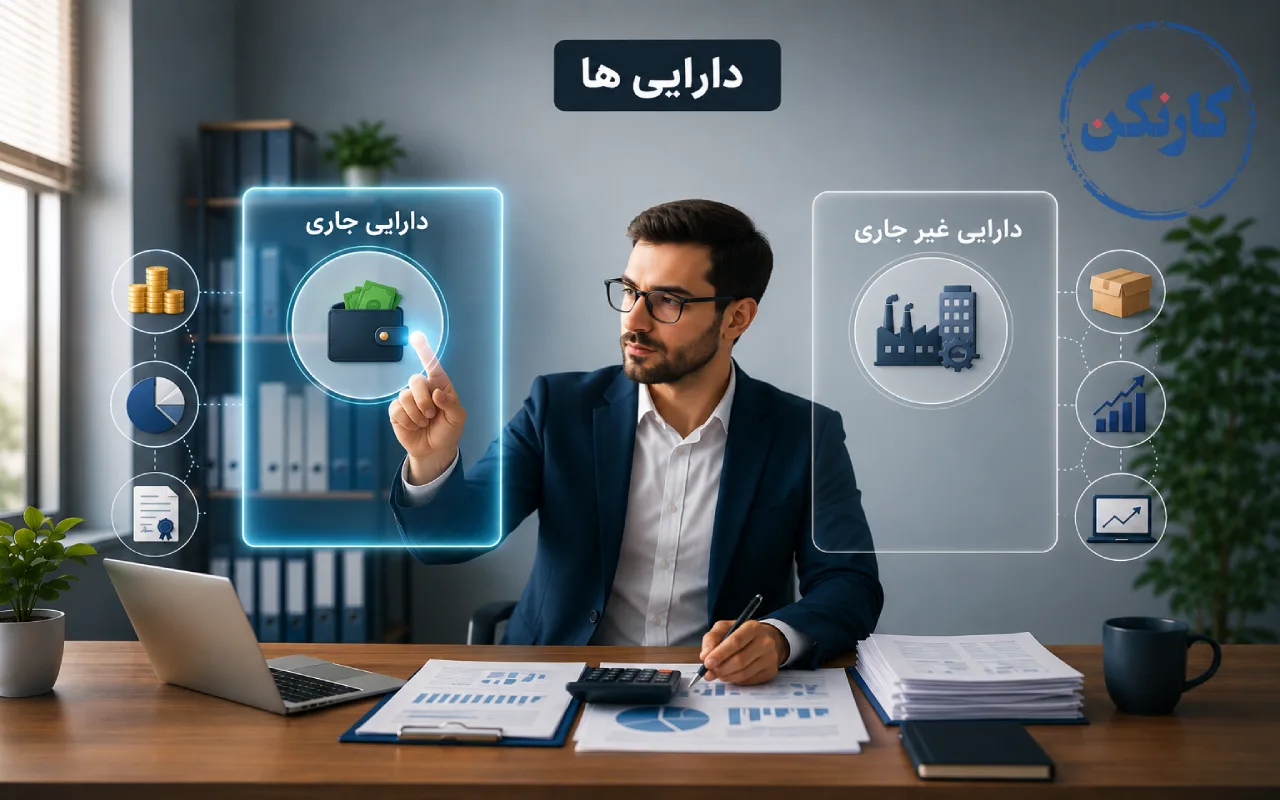
در حسابداری همیشه از داراییها صحبت میشود، اما همه داراییها یکسان نیستند و هرکدام نقش متفاوتی در ارزیابی وضعیت مالی یک کسبوکار دارند و بر اساس قابلیت تبدیل یا نقدشوندگی به دو گروه دارایی جاری و غیرجاری یا ثابت دستهبندی میشوند.
2. دارایی جاری چیست؟
اگر برای شما هم این سؤال مطرح است که « دارایی جاری یعنی چه ؟ » میتوان گفت: بخشی از ترازنامه که شامل مواردی است که انتظار میرود طی یک سال مالی به وجه نقد تبدیل، فروخته یا مصرف شوند، دارایی جاری است. این موارد به دلیل نقدشوندگی نسبتاً بالا، نقش مهمی در تأمین نیازهای مالی کوتاهمدت شرکت دارند و به همین دلیل، شناخت آنها برای بررسی وضعیت مالی و نقدینگی کسبوکار اهمیت زیادی دارد.
دارایی جاری بسته به نوع فعالیت هر واحد اقتصادی، میتواند شکل و تنوع متفاوتی داشته باشند. برای مثال، در یک شرکت فعال در حوزه نفت و گاز، موجودی نفت و سایر اقلام مرتبط میتواند در گروه دارایی جاری قرار گیرد؛ در حالی که در یک صرافی، وجه نقد و ارز از مهمترین اقلام این دسته محسوب میشوند. اما دارایی جاری شامل چیست و چه مواردی در این گروه قرار میگیرند؟ در ادامه، مهمترین انواع دارایی جاری را بررسی میکنیم.
3. انواع دارایی جاری در حسابداری
✔ وجوه نقد:
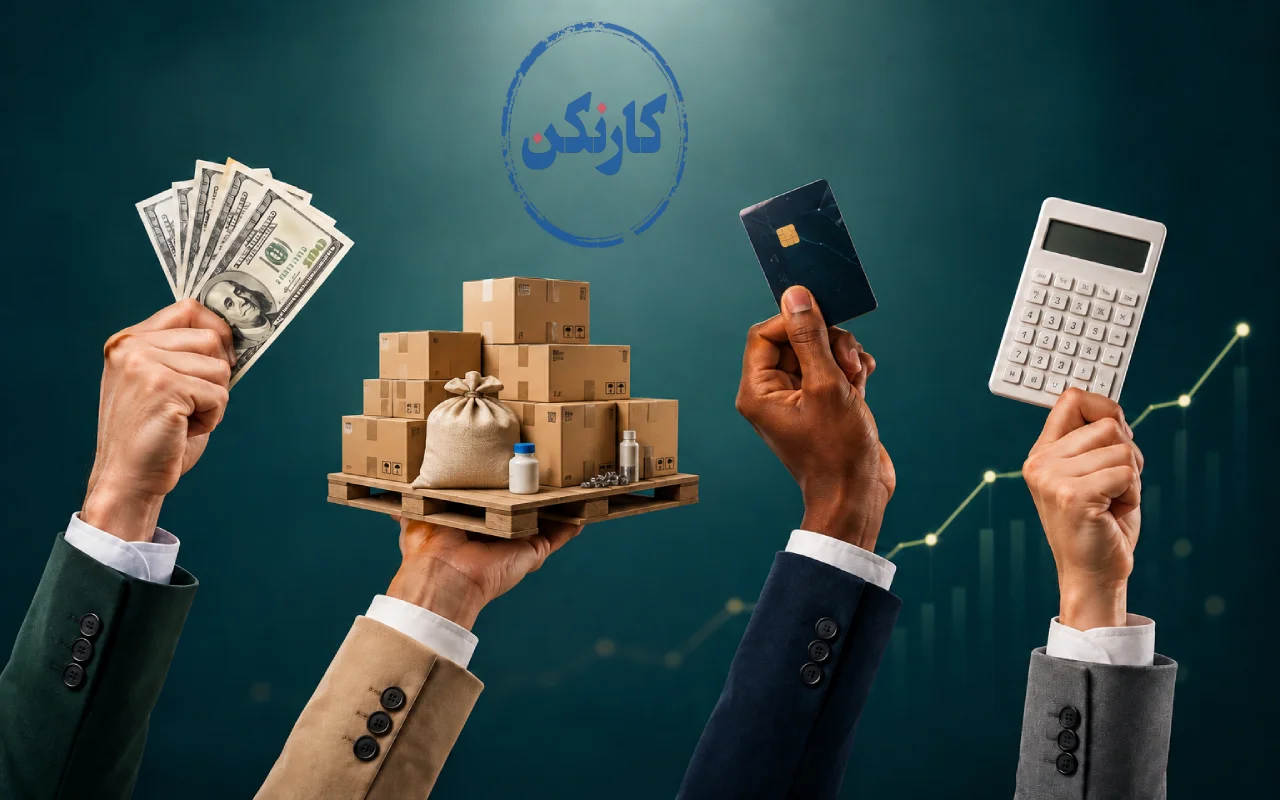
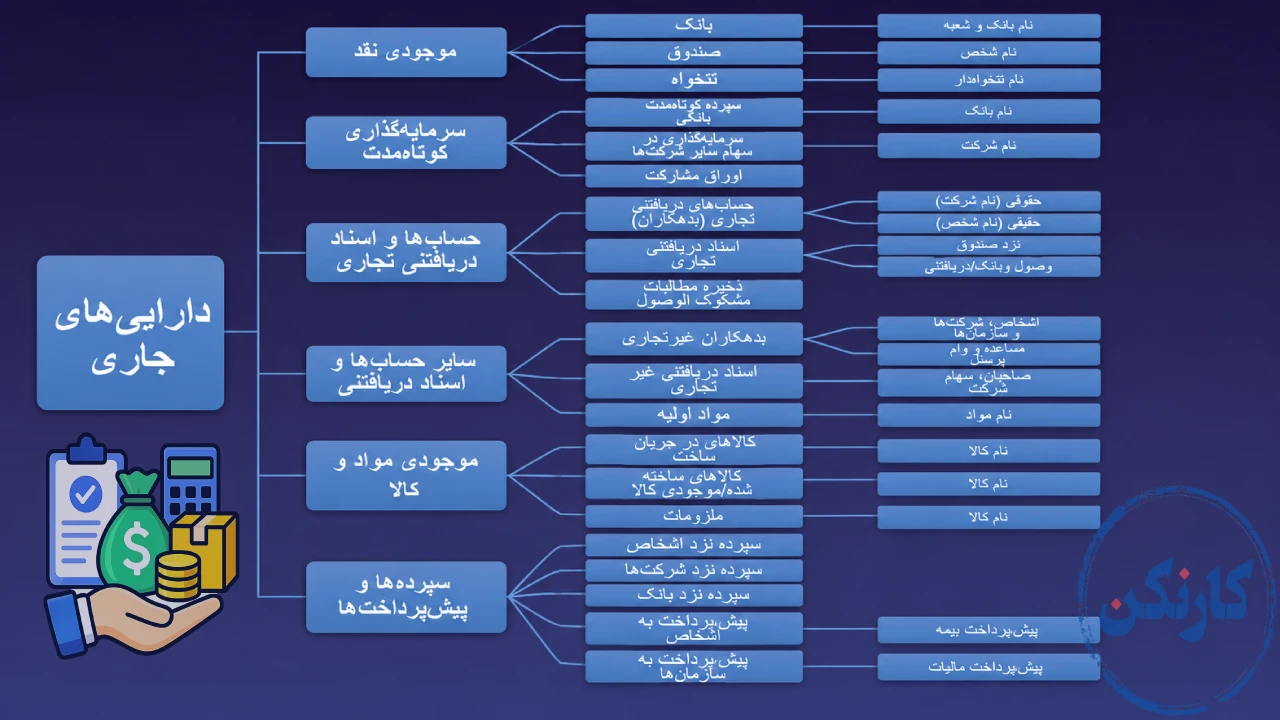
وجوه نقد یکی از مهمترین انواع دارایی جاری است و شامل پول نقد موجود در صندوق، موجودی حسابهای بانکی، مبلغی که نزد تنخواهدار هست برای هزینههای جزیی شرکت و سایر منابعی میشود که بدون محدودیت و در کوتاهترین زمان قابل استفاده هستند. این داراییها نقش مهمی در تأمین هزینههای روزمره، پرداخت بدهیهای کوتاهمدت و حفظ نقدینگی کسبوکار دارند. همچنین، میزان وجوه نقد و نحوه ورود و خروج آن، تأثیر مستقیمی بر جریان نقدینگی شرکت دارد.
میخواهید بدانید ورود و خروج وجوه نقد چگونه ثبت و تحلیل میشود؟ پاسخ این سوال را در مقالهی زیر بخوانید:
همانطور که اشاره شد، تنخواه نیز بخشی از وجوه نقد محسوب میشود؛ اما چه کسی مسئول مدیریت و نظارت بر آن است؟
تنخواهدار کیست؟ تنخواهدار در شرکت معمولاً فردی است که مقدار مشخصی پول برای پوشش هزینههای جزئی و روزمرهی شرکت در یک بازهی زمانی دریافت میکند. این شخص مسئول تسویه حساب تنخواه میباشد و حق خرید مستقل بدون هماهنگی با بخش مالی و حسابداری را ندارد. تنخواهدار به پیشنهاد مدیر امور مالی و تایید مدیرعامل شرکت منصوب میشود. اگر تمایل دارید بیشتر با حساب تنخواه آشنا شوید مطلب « تنخواهدار کیست؟ » برای شماست!
✔ حسابها و اسناد دریافتنی تجاری:
حسابهای دریافتنی تجاری مطالبات پولی هست که مشتری در آینده به شرکت پرداخت میکند. مثلاً زمانی که یک کالا یا خدمات به صورت نسیه به مشتری فروخته میشود و هنوز پولی دریافت نشدهاست. همچنین اسناد دریافتنی تجاری سفته یا چکی است که از مشتری بابت بدهی به جای وجه نقد دریافت میشود. اسناد دریافتنی به چند گروه اسناد دریافتنی نزد صندوق، نزد بانک یا در جریان وصول و واخواسته (چکهای برگشتی) دستهبندی میشوند.
حسابها و اسناد دریافتنی تجاری دارای زیرشاخه ذخیره مطالبات مشکوک الوصول نیز هست که مربوط به مطالباتی است که به دلیل مشکلات بدهکاران شرکت، بازپرداخت آنها به مشکل برخورده و شرکت برای وصول آنها با تردید مواجه است.
✔ موجودی مواد و کالا:
مواد اولیه و کالاهایی که برای مصرف در تولیدات و یا فروش در انبار موجود است. موجودی مواد میتواند شامل مواد اولیه، کالای در جریان ساخت، کالای ساختهشده و ملزومات باشد.
✔ سپردهها و پیش پرداختها:
مبالغی که بابت خرید کالا و یا خدمات به صورت علیالحساب پرداخت میشود. همچنین این مبالغ شامل هزینههایی که یک جا پرداخت شده هم میشود. مثل پرداخت هزینهی اجارهی یک سال دفتر شرکت و هزینهی بیمه تأمین اجتماعی کارکنان برای سه ماه آینده.
✔ سرمایهگذاری کوتاهمدت:
سرمایهگذاری کوتاهمدت یکی از انواع دارایی جاری است که شرکت با هدف کسب سود و استفاده بهینه از وجوه نقد مازاد خود، برای مدت زمانی کوتاه، معمولاً کمتر از یک سال، انجام میدهد. این نوع سرمایهگذاری به دلیل نقدشوندگی نسبتاً بالا، امکان تبدیل سریعتر به وجه نقد را دارد و شامل مواردی مانند سپردههای کوتاهمدت بانکی، سرمایهگذاری در سهام سایر شرکتها، اوراق مشارکت و سایر اوراق بهادار کوتاهمدت میشود. هدف اصلی از این سرمایهگذاریها، کسب بازدهی در کوتاهمدت بدون خارج کردن منابع مالی شرکت از دسترس برای مدت طولانی است.
برای انتخاب آگاهانهتر محل سرمایهگذاری، پیشنهاد میکنیم مقاله «پول خود را کجا سرمایهگذاری کنیم؟» را مطالعه کنید. در این مطلب، گزینههای مختلف سرمایهگذاری بررسی شدهاند.
انتخاب محل سرمایهگذاری تنها بخشی از مسیر است. برای کاهش ریسک و مدیریت بهتر سرمایه، آشنایی با مفهوم سبد سرمایهگذاری نیز اهمیت زیادی دارد. برای اطلاعات بیشتر، مقاله «سبد سرمایهگذاری چیست؟» را مطالعه کنید.
چطور مدیریت مالی بهتری داشته باشیم؟
سرمایهگذاری زمانی نتیجه بهتری دارد که بخشی از یک برنامه مالی درست و هدفمند باشد. اگر میخواهید درآمد، هزینه و پسانداز خود را بهتر مدیریت کنید و برای آینده مالیتان تصمیمهای آگاهانهتری بگیرید، دوره مدیریت مالی شخصی کارنکن میتواند قدم بعدی مناسبی برای شما باشد.
✔ سایر حسابها و اسناد دریافتنی:
این حساب نیز مانند سرفصل حسابها و اسناد دریافتنی تجاری مربوط به مطالبات واحد اقتصادی است، با این تفاوت که شامل مطالباتی میشود که ناشی از فعالیت تجاری اصلی واحد اقتصادی نیست. سایر حسابها و اسناد دریافتنی شامل اسناد دریافتنی غیرتجاری در جریان وصول، اسناد دریافتنی غیرتجاری نزد صندوق، حسابهای دریافتنی غیرتجاری، مساعده کارکنان، وام ضروری کارکنان و سپردههای موقت میباشد. مثلاً گاهی کارمندان قسمتی از حقوق خود را از کارفرما قبل از اتمام کارکرد ماهانه با عنوان مساعده به صورت توافقی درخواست میکنند. این مبلغ در پایان ماه از حقوق کارمند کسر میشود.
حالا که با مفهوم و انواع دارایی جاری آشنا شدید، بیایید همه آنها را یکجا مرور کنیم. در نمودار زیر میتوانید انواع دارایی جاری و دستهبندی آنها را در یک نگاه ببینید و مطالبی را که تا اینجا یاد گرفتید، در یک دقیقه مرور کنید.
4. ارزیابی مالی واحد تجاری بر اساس دارایی جاری آن
بسیاری از مدیران برای ارزیابی سلامت مالی یک شرکت نسبتهای مالی آن را در نظر میگیرند. نسبتهای مالی در ارزیابی نقدینگی و اهرم مالی شرکت و تحلیل سودآوری و کارایی واحد اقتصادی نقش مؤثری ایفا میکنند. با استفاده از این نسبتها میتوان نمایی کلی از عملکرد گذشته واحد اقتصادی داشت و برای آینده مالی پیشبینی و برنامهریزی کرد. همچنین عملکرد واحد اقتصادی موردنظر را با دیگر رقبا مقایسه کرد. در ادامه برخی از نسبتهای مالی مهم که با دارایی جاری مرتبط هستند را معرفی میکنیم:
✔ نسبت جاری:
مدیران مالی به نسبت دارایی جاری به بدهی جاری توجه ویژهای دارند و به آن نسبت سرمایه در گردش هم میگویند. این نسبت به خوبی نشان میدهد که آیا شرکت توانایی بازپرداخت بدهیهای جاری و کوتاهمدت را از محل دارایی جاری خود دارد یا نه؟ نسبت جاری بین یک و دو نشاندهندهی توانایی مطلوب شرکت در تحقق تعهدات مالی خود است و هرچه این نسبت بیشتر باشد حاکی از وضعیت نقدینگی بهتر است.
✔ نسبت آنی یا سریع:
اگر موجودی کالا را از دارایی جاری حذف و حاصل را بر بدهی جاری تقسیم کنیم، نسبت آنی بهدست میآید. حذف موجودی کالا از داراییها به این دلیل انجام میشود که سرعت نقدشوندگی اجزای دارایی جاری در بازپرداخت بدهیهای جاری مهم است در صورتی که موجودی کالا سرعت نقدشوندگی کمتری دارد.
✔ نسبت وجه نقد:
این نسبت از تقسیم مجموع داراییهای نقدی و سرمایهگذاریهای کوتاهمدت بر بدهیهای جاری محاسبه میشود. نسبت وجه نقد توانایی شرکت در بازپرداخت بدهیها را تنها با داراییهای نقدی ارزیابی میکند. پایین بودن این نسبت نشان میدهد که شرکت احتمالاً در آینده برای بازپرداخت بدهیهای خود با مشکل مواجه خواهد شد.
✔ نسبت گردش حساب دریافتنی:
این نسبت سرعت وصول مطالبات توسط شرکت را نشان میدهد. نسبت گردش حسابهای دریافتنی از تقسیم فروش اعتباری یا نسیه شرکت بر میانگین حسابهای دریافتنی محاسبه میشود. توانایی وصول سریع مطالبات به واحد اقتصادی کمک میکند که با کمبود داراییهای نقدی مواجه نشود.
در این بخش تنها به برخی از نسبتهای مالی مرتبط با دارایی جاری اشاره شد. اگر میخواهید با سایر نسبتهای مالی و نحوه استفاده از آنها آشنا شوید، مطلبی در مورد نسبتهای مالی را مطالعه کنید.
5. ماهیت حساب دارایی جاری
⚠ به یاد داشته باشید: لازمه تبدیل شدن به یک حسابدار حرفهای، توانایی تحلیل صحیح اسناد و مدارک مالی و ثبت درست آنهاست. این مهارت زمانی به دست میآید که ماهیت حسابها را بهخوبی بشناسید.
★ بدهکار یا بستانکار؟ مسئله این است!
برای پاسخ به این سؤال، ابتدا باید بدانیم داراییها چه ماهیتی دارند و افزایش یا کاهش آنها چگونه ثبت میشود. به همین دلیل، قبل از بررسی نحوه ثبت داراییهای جاری، ابتدا باید با ماهیت این حسابها آشنا شوید.
همانطور که گفتیم، در سیستم حسابداری و مالی هرچیزی که بتواند ایجاد ارزش اقتصادی کند و در حال و آینده به پول تبدیل شود، دارایی محسوب میشود. پس:
✔ وجوه نقد: در حسابداری، موجودی حساب بانک یک دارایی برای شرکت محسوب میشود؛ بنابراین ماهیت آن بدهکار است و افزایش موجودی حساب بانک در سمت بدهکار ثبت میشود.
✔ حسابها و اسناد دریافتنی: پول و یا چک و سفتهای است که در آینده باید از مشتری دریافت شود. بنابراین ماهیت بدهکار دارد و افزایش مقدار حسابها و اسناد دریافتنی در سمت بدهکار ثبت میشود.
✔ پیشپرداخت: پولی هست که شرکت بابت خرید کالا یا خدمات خاصی پرداخت کرده و طرف حساب معامله باید در آینده آن کالا و خدمات را به شرکت تحویل دهد. پس ماهیت بدهکار دارد و افزایش پیشپرداخت و سرمایهگذاری در سمت بدهکار ثبت میشود.
✔ موجودی مواد و کالا: شامل کالاها و موادی است که شرکت آنها را خریداری کرده و در انبار نگهداری میکند تا در آینده به فروش برساند یا در فرآیند تولید مصرف کند. از آنجا که این اقلام متعلق به شرکت هستند و برای آن ارزش اقتصادی ایجاد میکنند، موجودی مواد و کالا نیز یک دارایی جاری محسوب میشود و ماهیت بدهکار دارد.
وجه نقد، حسابهای دریافتنی، پیشپرداخت و سرمایهگذاری و موجودی مواد و کالا همگی از انواع دارایی جاری هستند. از آنجا که داراییها ماهیت بدهکار دارند، افزایش آنها در سمت بدهکار و کاهش آنها در سمت بستانکار ثبت میشود.
بیایید این موضوع را با دو مثال ساده بررسی کنیم:
⮜ مثال اول: افزایش موجودی حساب بانکی. شرکت پویا کالایی را به مشتری خود فروخته و مشتری بابت آن به حساب بانکی شرکت پویا پول واریز کرده است. در این صورت موجودی حساب بانکی شرکت افزایش یافته پس بانک باید در قسمت بدهکار ثبت شود.
⮜ مثال دوم: کاهش موجودی حساب بانکی. حالا فرض کنید که شرکت پویا کالایی خریداری و بابت فاکتور خرید این کالا مبلغی را از حساب بانکی برداشت کرده است: بنابراین چون موجودی حساب بانکی کاهش یافته پس بانک در قسمت بستانکار ثبت میشود.
⚠ نکته: مانده حساب بانک در دفاتر و اسناد حسابداری نباید بستانکار باشد. اگر مانده این حساب بستانکار شود، معمولاً نشاندهنده وجود اشتباه در ثبت اسناد حسابداری است و باید ثبتها دوباره بررسی شوند.
6. چگونه سند حسابداری دارایی جاری را ثبت کنیم؟
سیستم حسابداری که امروزه در جهان به کار میرود، یک سیستم ثبت دوطرفه است. به این معنا که در هر رویداد مالی حداقل یک طرف بدهکار و یک طرف بستانکار ثبت میشود، به طوریکه همیشه جمع اقلام بدهکار با جمع اقلام بستانکار برابر است.
نمونههای ثبت سند حسابداری دارایی جاری
در ادامه برای هر آیتم از دارایی جاری، نمونههایی از رویدادهای مالی و نحوه ثبت سند حسابداری آنها را بررسی میکنیم. در هر مثال، علاوه بر ثبت سند حسابداری، نحوه بدهکار و بستانکار شدن حسابها و تأثیر رویداد بر داراییهای جاری شرکت را نیز تحلیل خواهیم کرد.
فرض کنید شما حسابدار شرکت پویا هستید. این شرکت در زمینه خرید و فروش لوازم خانگی فعالیت میکند.
دریافت مطالبات مشتری و افزایش موجودی بانک
⮜ رویداد مالی: شرکت پویا مبلغ ۱۲۰ میلیون تومان از مشتری خود لوازم خانگی محمدی بابت مطالبات قبلی دریافت و به حساب بانک ملت واریز کرد. در این صورت:
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| وجه نقد/بانک/ملت شعبه… | 120.000.000 | |
| حسابهای دریافتنی/محمدی | 120.000.000 |
تحلیل ثبت: همانطور که میبینید، با افزایش موجودی بانک، حساب وجه نقد بدهکار و به همان میزان، دارایی جاری حسابهای دریافتنی کاهش مییابد. بنابراین دیگر حساب دارایی جاری یعنی حسابهای دریافتنی بستانکار میشود.
انتقال وجه از بانک به صندوق
⮜ رویداد مالی: شرکت پویا برای پرداخت هزینههای جاری و امور اداری، مبلغ ۵,۰۰۰,۰۰۰ تومان از حساب بانک رفاه برداشت و به صندوق شرکت منتقل میکند. در این صورت:
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| وجه نقد/ صندوق | 5.000.000 | |
| وجه نقد/بانک/رفاه شعبه… | 5.000.000 |
تحلیل ثبت: با افزایش موجودی صندوق، حساب صندوق که یکی از حسابهای دارایی جاری است، بدهکار میشود. از طرف دیگر، با برداشت وجه از حساب بانک رفاه، موجودی این حساب کاهش مییابد؛ بنابراین حساب بانک که از زیرمجموعههای حساب وجه نقد است، بستانکار ثبت میشود.
شارژ تنخواه شرکت
⮜ رویداد مالی: آقای احمدی تنخواهدار شرکت پویا به امور حسابداری مراجعه و درخواست میکند که بابت شارژ تنخواه خود، وجه نقد دریافت کند. حسابدار شرکت مبلغ 2.000.000 تومان از صندوق برداشت و به تنخواهدار تحویل میدهد.
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| وجه نقد/تنخواه/آقای احمدی | 2.000.000 | |
| وجه نقد/صندوق | 2.000.000 |
تحلیل ثبت: با شارژ تنخواه حساب وجه نقد/تنخواه افزایش و با برداشت از صندوق، موجودی حساب وجه نقد/صندوق به همان میزان کاهش مییابد.
فروش کالا و دریافت چک از مشتری
⮜ رویداد مالی: شرکت پویا بابت فروش 3 دستگاه ماشین لباسشویی به لوازم خانگی اسفندیاری فاکتوری به مبلغ ۴۰,۰۰۰,۰۰۰ تومان صادر کرد. از این مبلغ، یک فقره چک دوماهه به مبلغ ۲۵,۰۰۰,۰۰۰ تومان دریافت کردهاست و توافق شد مابقی مبلغ فاکتور در آینده تسویه شود. چک دریافتی نیز به صندوق شرکت تحویل داده شد. سند حسابداری این رویداد مالی در تاریخ صدور فاکتور به شرح زیر است:
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| اسناد دریافتنی نزد صندوق | 25.000.000 | |
| حسابهای دریافتنی/اسفندیاری | 15.000.000 | |
| موجودی مواد و کالا | 40.000.000 |
تحلیل ثبت: با توجه به سند ثبتشده، حساب اسناد دریافتنی نزد صندوق به مبلغ چک دریافتی و حساب حسابهای دریافتنی بابت مانده طلب شرکت از مشتری بدهکار شدهاند. همچنین، با فروش کالا و کاهش موجودی انبار، حساب موجودی مواد و کالا بستانکار میشود.
⚠ نکته: مثالهای این بخش با هدف آموزش ماهیت و نحوه ثبت دارایی جاری طراحی شدهاند. به همین دلیل، در برخی رویدادهای مالی تنها حسابهای مرتبط با دارایی جاری نمایش داده شدهاند. در عمل، بسته به نوع معامله، ممکن است حسابهای دیگری مانند فروش، بهای تمامشده کالای فروشرفته یا هزینهها نیز در سند حسابداری ثبت شوند.
وصول اسناد دریافتنی نزد بانک
⮜ رویداد مالی: حالا فرض کنید حسابدار شرکت، چک دوماهه به مبلغ 25.000.000 تومان را از صندوق برداشت و برای وصول به بانک رفاه واگذار کرد.
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| اسناد دریافتنی در جریان وصول | 25.000.000 | |
| اسناد دریافتنی نزد صندوق | 25.000.000 |
تحلیل ثبت: با واگذاری چک به بانک برای وصول، محل نگهداری چک از صندوق به بانک تغییر میکند. بنابراین حساب اسناد دریافتنی نزد بانک بدهکار و حساب اسناد دریافتنی نزد صندوق به همان مبلغ بستانکار میشود. در این رویداد، مبلغ دارایی تغییری نمیکند و تنها زیرگروه دارایی جاری جابهجا میشود.
وصول مطالبات مشتری و تسویه حساب
⮜ رویداد مالی: یک ماه بعد لوازم خانگی اسفندیاری مبلغ بدهی خود را به صورت نقدی به حساب بانک ملت شرکت واریز میکند. چک بانک رفاه نیز در تاریخ مقرر در بانک وصول میشود.
⚠ توجه: از آنجا که فروش کالا، دریافت چک، واگذاری چک به بانک و وصول مطالبات در زمانهای متفاوتی انجام میشوند، هر یک از این رویدادها دارای تاریخ ثبت جداگانه هستند و باید بهصورت مستقل در اسناد حسابداری ثبت شوند.
ثبت سند حسابداری:
| نام حساب | بدهکار | بستانکار |
| وجه نقد/بانک/ملت شعبه… | 15.000.000 | |
| حسابهای دریافتنی/اسفندیاری | 15.000.000 |
| نام حساب | بدهکار | بستانکار |
| وجه نقد/بانک/رفاه شعبه… | 25.000.000 | |
| اسناد دریافتنی در جریان وصول | 25.000.000 |
تحلیل ثبت: با واریز وجه توسط مشتری، حسابهای دریافتنی تسویه و موجودی بانک افزایش مییابد؛ بنابراین حساب بانک بدهکار و حسابهای دریافتنی بستانکار میشود. همچنین با وصول چک، مبلغ آن از حساب اسناد دریافتنی نزد بانک خارج و به موجودی بانک اضافه میشود؛ در نتیجه حساب بانک بدهکار و حساب اسناد دریافتنی نزد بانک بستانکار ثبت میشود.
در مجموع، در ابتدای معامله بخشی از دارایی جاری شرکت به صورت موجودی کالا بود، سپس به اسناد دریافتنی و حسابهای دریافتنی تبدیل شد و در نهایت با وصول مطالبات، به وجه نقد تبدیل شد. این چرخه، نحوه گردش دارایی جاری در یک معامله را بهخوبی نشان میدهد.
7. دارایی غیرجاری چیست؟
این نوع از داراییها شامل مواردی میشود که جز سرمایهگذاریهای بلندمدت شرکت است. برخلاف دارایی جاری فاقد نقدشوندگی بالا بوده و شرکت نیز تصمیمی بر نقد کردن آنها در کوتاهمدت ندارد. این نوع از داراییها را دارایی ثابت یا بلندمدت هم مینامند. مثل اثاثه یا ساختمان شرکت. نوع دیگری از دارایی غیرجاری داراییهای نامشهود هستند که قابل لمس و رؤیت نیستند اما ارزش اقتصادی دارند مثل شهرت یک فروشگاه، برند تجاری در شبکههای اجتماعی یا حق تألیف کتاب. برای آشنایی بیشتر با این نوع از داراییها و تفاوت آنها با دارایی جاری اینجا کلیک کنید.
همچنین اگر میخواهید بیشتر با دارایی غیرجاری آشنا شوید، مطلب زیر به شما کمک میکند درک بهتری از انواع آن داشته باشید.
8. مطالب مرتبط
آشنایی با مفهوم دارایی، بدون شناخت تفاوت آن با بدهی کامل نخواهد بود. برای درک بهتر این دو مفهوم، این مطلب را مطالعه کنید.
میخواهید داراییها و نقدینگی خود را هوشمندانهتر مدیریت کنید؟ مطالعه مقاله «هوش مالی» را از دست ندهید.
علاقه به مباحثی مانند هوش مالی، بسیاری از افراد را به دنیای حسابداری هدایت میکند. اگر به رشته حسابداری علاقه دارید و به دنبال ایدههای کاربردی برای پیشرفت، یادگیری یا فعالیت در این حوزه هستید، پیشنهاد میکنیم مقاله زیر را مطالعه کنید.
آشنایی با ایدههای حسابداری تنها شروع مسیر است؛ برای آمادگی بیشتر جهت ورود به بازار کار، مقاله سوالات مصاحبه شغلی حسابداری را نیز بخوانید.
انتخاب رشته حسابداری میتواند شروع یک مسیر حرفهای باشد، اما برای ساختن آینده شغلی موفق، شناخت مسیر و تصمیمگیری آگاهانه اهمیت زیادی دارد. اگر میخواهید مسیر شغلی مناسب خود را پیدا کنید و برای رسیدن به اهداف حرفهایتان برنامه مشخصی داشته باشید، آشنایی با دوره طراحی مسیر شغلی کارنکن میتواند نقطه شروع مناسبی باشد.
دارایی جاری از نگاه شما
در این مقاله تلاش کردیم مهمترین نکات درباره دارایی جاری را بررسی کنیم. اگر تجربه، دانش یا دیدگاهی در این زمینه دارید، آن را در بخش دیدگاهها با دیگر خوانندگان به اشتراک بگذارید و به غنیتر شدن این بحث کمک کنید.
 محصولات آموزشی